
기사 핵심 요약
한국투자증권은 수출 계약 지연 불확실성을 반영해 현대로템 목표주가를 12만원으로 내렸다.
- 한국투자증권이 현대로템 목표주가를 종전 19만원에서 12만원으로 36.8% 하향 조정했다.
- 30조원 규모의 파이프라인에도 수주 체결 지연으로 내년 영업이익은 2% 감소할 전망이다.
- 글로벌 무기 공급 부족이 지속되는 만큼 향후 대형 계약 성사 시 빠른 실적 상향이 가능하다.
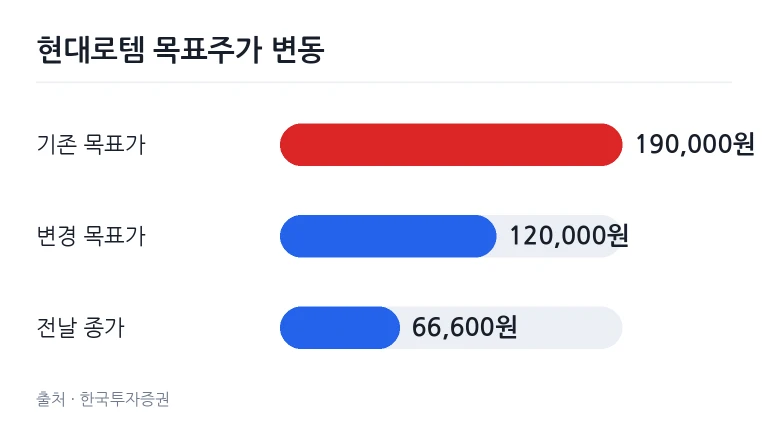
현대로템 목표주가가 기존 19만원에서 12만원으로 하향 조정됐다. 전날 종가가 6만6,600원을 기록한 가운데 한국투자증권은 18일 보고서를 통해 신규 해외 수주 계약 없이는 단기적인 이익 개선을 기대하기 어렵다고 분석했다. 시장에서 기대하던 대형 수출 계약 체결 일정이 지연되면서 단기적인 실적 불확실성이 주가 평가에 반영된 결과다.
목표주가 19만원에서 12만원으로 하향 조정
한국투자증권은 현대로템의 목표주가를 종전 19만원 대비 36.8% 낮춘 12만원으로 제시하며 단기 실적 눈높이를 낮췄다. 대형 수출 계약의 체결 시점이 명확하지 않고 내년 영업이익 감소가 불가피한 상황에서 주가수익비율(PER) 등 밸류에이션 산정에 보수적인 기준을 적용한 조치다. 전날 종가 6만6,600원과 비교하면 여전히 상승 여력이 남아 있으나, 기존의 공격적인 목표치에서는 물러섰다.
장남현 한국투자증권 연구원은 방산 수출 계약 체결 시점에 존재하는 제도적 변동성을 핵심 원인으로 꼽았다. 장 연구원은 "현대로템은 30조원 이상의 수출 파이프라인을 확보하고 있지만, 실제 계약 체결 시점에 대한 불확실성이 크다"며 "방산 사업은 국가 간 협상과 예산 승인, 현지화 조건 조율 등에 따라 계약 일정이 변동될 수 있다"고 설명했다.
앞서 시장에서는 현대로템, 영업익 1조 기대감에 주가가 탄력을 받을 것으로 보았으나, 수주 가시성이 늦춰지면서 보수적인 재평가가 이뤄지게 됐다.
수출 파이프라인 불확실성과 내년 실적 전망
현재 시장의 이목이 집중된 지표는 목표주가 조정 폭과 내년 영업이익 변동 전망치다.
표: 현대로템 목표주가 및 주요 실적 전망 지표
| 구분 | 주요 수치 | 세부 내용 및 변동 사항 |
|---|---|---|
| 조정 목표주가 | 120,000원 | 기존 190,000원에서 하향 조정 |
| 전날 종가 | 66,600원 | 2026년 11월 17일 장 마감 기준 |
| 수출 파이프라인 | 30조원 이상 | 체결 시점 불확실성 상존 |
| 내년 예상 영업이익 | 1조95억원 | 올해 대비 2% 감소 전망 |
(한국투자증권, 기업 분석 보고서, 2026)
한국투자증권은 현대로템의 내년 영업이익을 1조95억원으로 추산했다. 이는 올해 예상 실적과 비교해 약 2% 감소하는 수치다. 확보된 파이프라인 규모 자체는 30조원 이상으로 방대하지만, 연내 기대했던 대형 수주가 이듬해로 밀려날 경우 매출 공백이 발생할 수 있다는 점을 계산에 넣었다.
매출 인식 구조와 신규 계약의 중요성
현대로템의 사업 구조는 다른 국내 방산 기업과 비교해 수주잔고의 매출 인식 속도가 빠른 편이다. 통상 함정이나 항공기 같은 장주기 무기체계는 수주잔고가 5년에서 10년에 걸쳐 분할 인식되지만, 지상 무기체계는 생산과 인도가 비교적 짧은 주기로 진행된다. 이로 인해 기존 수주잔고만으로는 매출 공백기를 길게 메우기 어렵다.
장 연구원은 "현대로템은 다른 국내 방산 업체들과 비교해 수주잔고의 매출 인식 기간이 상대적으로 짧아 신규 수출 계약의 중요성이 더욱 크다"며 "기대했던 대형 수출 계약이 지연될 경우 기존 수주 잔고만으로는 내년 이익 성장을 이어가기 어렵다"고 짚었다. 신규 수주가 제때 성사되지 못하면 곧바로 이익 증가율 둔화로 이어지는 취약점이 존재하는 셈이다.
글로벌 무기체계 공급 부족과 경쟁력 유지
다만 증권가는 이번 수주 일정 지연을 현대로템의 펀더멘털이나 근본적인 기술 경쟁력 약화로 확대 해석할 필요는 없다고 선을 그었다. 과거 현대로템, 방위비 확대 기대감에 사상 최고가 경신 흐름을 이끌었던 글로벌 안보 지형과 무기 공급난 기조는 여전히 유지되고 있기 때문이다.
세계 각국의 국방비 증액과 맞물려 지상 무기체계 전반의 공급 부족 현상은 계속 이어지고 있다. 장 연구원은 "글로벌 방산업체들이 생산 능력을 확대하고 있지만, 주요 무기체계의 공급 부족은 여전히 지속되고 있다"며 "수출 사업에서 높은 수익성이 유지되고 있어 판가 하락이나 수익성 훼손에 대한 우려도 제한적"이라고 진단했다.
결국 주가 반등의 열쇠는 지연된 대형 수주의 실제 체결 여부에 달려 있다. 장 연구원은 "향후 대형 수출 계약이 체결될 경우 방산 업종 내에서 가장 빠르게 실적 추정치가 상향 조정될 것으로 전망된다"고 덧붙였다. 한편 본 기사에 수록된 증권사 분석과 실적 전망은 투자 판단을 돕기 위한 참고 자료이며, 투자에 따른 최종 판단과 책임은 투자자 본인에게 있다.
자주 묻는 질문
현대로템 목표주가가 하향 조정된 핵심 요인은 무엇인가요?
30조원 규모의 수출 파이프라인을 보유하고 있음에도 대형 수주 계약 체결 시점이 지연되면서, 기존 수주잔고만으로는 내년 영업이익 성장을 담보하기 어렵다는 불확실성이 커졌기 때문입니다.
신규 수주 지연이 현대로템의 방산 수출 경쟁력 약화를 의미하나요?
그렇지 않습니다. 글로벌 무기체계 공급 부족이 여전히 이어지고 있고 수출 사업의 고수익성 구조가 유지되고 있어, 일정 지연이 근본적인 제품 경쟁력이나 판가 훼손으로 연결되지는 않는다는 분석입니다.
향후 실적 추정치와 주가 평가가 다시 올라갈 수 있는 계기는 무엇인가요?
현재 협상 중인 대형 수출 계약이 정식으로 성사되면 수주잔고가 즉시 확충되면서 방산 업종 내에서 가장 빠른 속도로 실적 추정치와 밸류에이션이 상향될 수 있습니다.
댓글을 남기려면 로그인 해주세요.