
기사 핵심 요약
삼성증권은 업종 가치 평가 조정을 반영해 하이브 목표주가를 낮췄으나 실적 호조에 매수 의견을 유지했다.
- 삼성증권은 하이브 목표주가를 28만 원에서 23만 5천 원으로 하향 조정했다.
- 하이브는 3분기 매출 1조 5천257억 원, 영업이익 1천885억 원으로 분기 최대 실적을 달성했다.
- BTS 투어 호조와 글로벌 팬덤 플랫폼 위버스의 사업 확장이 중장기 성장 동력으로 지목됐다.
하이브 목표주가가 엔터테인먼트 업종 전반의 기업가치 평가 하락 여파로 종전 28만 원에서 23만 5천 원으로 낮아졌다. 분기 기준 최대 실적을 달성한 데다 지식재산권(IP) 확장 경쟁력을 유지하고 있다는 평가가 따르며 투자의견 '매수'는 그대로 유지됐다.
삼성증권, 업종 밸류에이션 하락 반영해 목표주가 하향
삼성증권은 4일 발표한 기업 분석 보고서를 통해 하이브의 목표주가를 기존 28만 원에서 23만 5천 원으로 4만 5천 원 내렸다. 엔터테인먼트 업종 전반에 걸친 밸류에이션(기업가치 평가) 하락을 목표가 산정에 반영한 결과다.
목표주가는 낮아졌으나 투자의견은 기존의 '매수'를 유지했다. 삼성증권 최민하 연구원은 보고서에서 경쟁 성장과 향후 성장성을 종합적으로 고려해 매수 의견을 이어간다고 밝혔다. 전장 기준 하이브의 종가는 15만 5천900원으로 집계됐다.
3분기 매출 1조5천257억원 달성…시장 전망치 15% 상회
하이브는 3분기 연결 기준 매출액 1조 5천257억 원, 영업이익 1천885억 원을 기록해 분기 기준 역대 최대 실적을 경신했다. 이는 증권가 컨센서스(시장 평균 예상치)를 약 15% 웃도는 수치다.
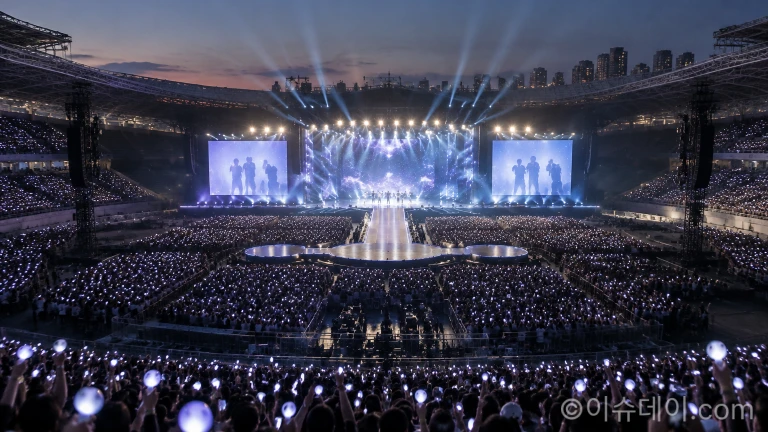
실적 개선을 이끈 요인으로는 대형 공연과 부가 사업 호조가 꼽힌다. 주요 소속 아티스트의 글로벌 콘서트가 성황리에 진행된 가운데, BTS의 유럽 및 북미 투어가 대규모 관객을 동원했다. 공연과 연계된 투어 MD(기획상품) 판매 역시 분기 실적에 크게 기여한 것으로 집계됐다.
표: 하이브 주요 실적 및 주가 지표 현황
| 구분 | 실적 및 전망치 | 비고 |
|---|---|---|
| 3분기 매출액 | 1조 5천257억 원 | 분기 기준 최대 실적 |
| 3분기 영업이익 | 1천885억 원 | 시장 전망치 15% 상회 |
| 조정 후 목표주가 | 23만 5천 원 | 종전 28만 원에서 하향 |
| 전장 종가 | 15만 5천900원 | 기준일 종가 |
(출처: 삼성증권, 기업 분석 보고서, 2026)
글로벌 포트폴리오 다변화와 플랫폼 사업의 중장기 동력
삼성증권은 하이브가 미국과 일본 현지에서 거둔 전략적 성과를 바탕으로 글로벌 아티스트 포트폴리오를 지속 확장할 것으로 내다봤다. 기존 핵심 IP의 세계적인 성장 흐름과 신규 거점 시장에서의 현지화 작업이 맞물리면서 중장기적인 사업 기반이 넓어질 것이라는 분석이다.
팬덤 플랫폼 위버스(Weverse)를 중심으로 한 수익성 개선 흐름도 확인됐다. 최 연구원은 글로벌 팬덤 기반 위에서 서비스 고도화 작업이 진행되고 있으며, 축적된 아티스트 발굴 및 육성 노하우가 뚜렷한 경쟁력으로 자리 잡았다고 평가했다. 개별 종목의 주가 및 목표주가 전망은 시장 환경에 따라 변동될 수 있으며, 투자에 따른 최종 판단과 책임은 투자자 본인에게 있다.
자주 묻는 질문
삼성증권이 하이브 목표주가를 내린 이유는 무엇인가요?
엔터테인먼트 업종 전반에 걸친 밸류에이션(기업가치 평가) 하락을 목표가 산정에 반영했기 때문입니다.
하이브의 3분기 실적 성과는 어떠했나요?
매출액 1조 5천257억 원, 영업이익 1천885억 원을 기록해 시장 평균 예상치를 15% 상회하며 분기 최대 실적을 경신했습니다.
투자의견 매수를 유지한 근거는 무엇인가요?
글로벌 아티스트 포트폴리오 확장과 팬덤 플랫폼 위버스의 수익성 개선 등 중장기 성장 동력이 유효하기 때문입니다.
댓글을 남기려면 로그인 해주세요.