기사 핵심 요약
얼라인파트너스자산운용이 SK㈜ 지분 1.5%를 전격 취득했다고 발표하며 지주사의 75% 순자산가치 할인 해소 방안을 연내 밸류업 계획에 포함할 것을 촉구했다.
- 얼라인파트너스가 SK㈜ 보통주 약 1.5%(약 3,700억 원) 보유를 공식 발표했다.
- 이중 지주사 구조로 인해 시가총액이 순자산가치 99조 5,000억 원의 4분의 1에 불과하다고 지적했다.
- 2003년 소버린 사태와 달리 경영권 분쟁이 아닌 실질적 주주가치 제고를 목적으로 삼았다.
행동주의 펀드 얼라인파트너스자산운용이 SK그룹 지주사인 SK㈜ 지분 1.5%를 보유하고 있다고 공개하며 연내 발표될 기업가치 제고 계획에 순자산가치 할인 해소 방안을 반영할 것을 공식 요구했다. 2003년 외국계 사모펀드 소버린자산운용이 SK㈜를 상대로 지배구조 개선과 경영진 교체를 요구했던 사건 이후 약 23년 만에 SK 지주사가 다시 행동주의 펀드의 주주행동 표적으로 올라섰다.
얼라인파트너스의 SK 지분 확보와 뉴욕 서밋 발표
얼라인파트너스는 미국 뉴욕에서 열린 글로벌 행동주의 콘퍼런스 현장에서 SK㈜에 대한 대규모 지분 매입 사실과 구체적인 투자 논리를 공식 발표했다. 이창환 얼라인파트너스 대표는 2026년 10월 20일(현지시간) 뉴욕에서 개최된 '13D 모니터 액티브-패시브 투자자 서밋'에 연사로 참석해 자사가 운용하는 펀드를 통해 SK㈜ 보통주 108만 8,753주를 취득했다고 밝혔다.
얼라인파트너스가 확보한 주식 수는 전체 발행주식의 약 1.5%에 해당하며, 시가 기준 환산 규모는 약 3,700억 원에 달한다. 얼라인파트너스는 글로벌 기관투자자들이 집결한 자리에서 SK㈜의 탄탄한 사업 기반과 실적에도 불구하고 시장 평가가 극단적으로 억눌려 있다고 주장했다. 이창환 대표는 SK㈜가 연내 내놓을 2차 기업가치 제고 계획(밸류업 플랜)에 순자산가치(NAV) 할인율을 낮추기 위한 실질적 대책이 반드시 포함되어야 한다고 강조했다.
이중 지주사 구조와 내재가치 저평가 수치 분석
SK㈜가 시장에서 극심한 저평가를 받는 핵심 요인으로는 중간 지주사인 SK스퀘어를 거쳐 핵심 자회사를 간접 지배하는 복점적 '이중 지주사 할인' 구조가 지목됐다. SK㈜는 중간 지주회사인 SK스퀘어 지분 32.2%를 보유하고, SK스퀘어가 반도체 제조사인 SK하이닉스 지분 20.0%를 지배하는 옥상옥 지배 방식을 취하고 있다. 이에 따라 SK㈜가 보유한 SK하이닉스의 실질 귀속 지분율은 6.5% 수준에 머물며, 하나의 사업 자산에 대해 모회사와 중간 지주사 단계에서 지주사 디스카운트가 두 차례 중복 적용되는 구조적 한계가 발생한다.
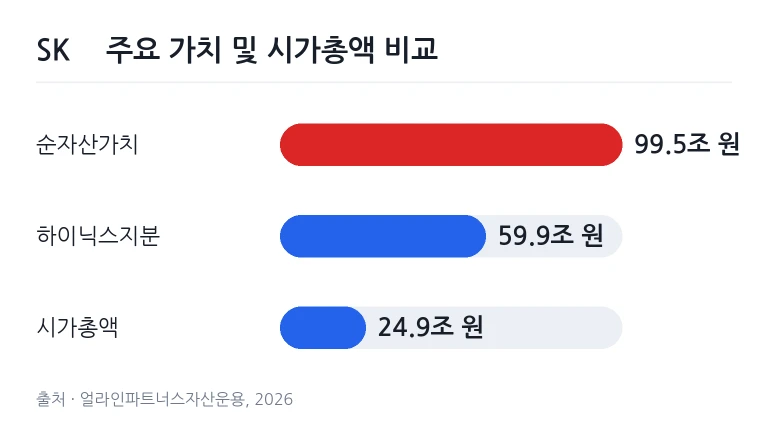
얼라인파트너스가 산출한 데이터에 따르면 SK㈜의 내재 순자산가치는 99조 5,000억 원에 달하지만 실제 시가총액은 순자산가치의 4분의 1 수준에 머물고 있다.
표: 얼라인파트너스 추산 SK㈜ 내재가치 및 밸류에이션 현황
| 구분 | 평가액 및 수치 | 비고(보유 비중 및 기준) |
|---|---|---|
| 내재 순자산가치(NAV) | 99조 5,000억 원 | 자회사 자산가치 합산 추산치 |
| 보유 SK하이닉스 실질 지분 가치 | 59조 9,000억 원 | 전체 내재 순자산의 약 60.2% |
| SK㈜ 시가총액 | 24조 9,000억 원 | 하이닉스 지분 가치의 절반 미달 |
| 순자산가치(NAV) 대비 할인율 | 75.0% | 단순 순자산 대비 괴리율 |
| 순투자자산 기준 할인율 | 91.4% | 직접 영위 사업 가치 제외 기준 |
| 내년 추정 주가수익비율(PER) | 1.0배 | 코스피200 편입 종목 중 최저 수준 |
출처: 얼라인파트너스자산운용 발표 자료(2026)
SK㈜의 시가총액은 24조 9,000억 원으로 단일 자산인 SK하이닉스 지분 가치(59조 9,000억 원)의 절반에도 미치지 못하며, 직접 사업 가치를 제외한 순투자자산 할인율은 91.4%까지 확대된다. 계열사 실적을 반영한 SK㈜의 내년 추정 주가수익비율(PER)은 1.0배 수준으로 코스피200 종목 가운데 가장 낮다. 과거 SK하이닉스 자회사 솔리다임 상장 과정에서 불거진 주주가치 훼손 논란 등 복잡한 자회사 지배 구조 이슈가 반복적으로 부각되면서 모회사 주가가 구조적으로 짓눌려 왔다는 평가가 나온다.
SK스퀘어 선례와 연내 밸류업 플랜 요구 사항
얼라인파트너스는 계열사인 SK스퀘어가 도입했던 순자산가치 할인율 목표 관리제를 SK㈜가 즉각 벤치마킹해야 한다고 제시했다. SK스퀘어는 2028년까지 순자산가치 할인율을 30% 수준으로 축소하겠다는 구체적인 재무 목표를 발표하고 경영진의 핵심 성과 보상 체계를 해당 지표와 직접 연동했다. 그 결과 SK스퀘어의 순자산가치 할인율은 61.4%에서 45.2%까지 16.2%포인트 개선되는 가시적인 성과를 기록했다.
반면 SK㈜가 2024년 10월 공시한 1차 밸류업 계획에는 구체적인 순자산가치 할인율 감축 목표나 실행 계획이 누락됐다. 얼라인파트너스는 정부와 관계기관이 추진 중인 금융위원회 밸류업 가이드라인과 관련 제도 정비 흐름에 맞춰 SK㈜가 실질적 개선책을 마련해야 한다고 지적했다. 이창환 대표는 "연내 발표될 밸류업 플랜에 개정된 제도에 걸맞은 실효성 있는 개선책이 담기기를 기대한다"고 밝혔다.
2003년 소버린 사태와의 비교와 향후 전망
자본시장에서는 이번 지분 공개를 두고 2003년 SK그룹을 뒤흔들었던 소버린 사태와의 유사성과 차이점에 주목하고 있다. 당시 영국계 사모펀드 소버린은 13거래일 동안 1,768억 원을 투입해 SK㈜ 지분 14.99%를 전격 매집한 뒤 경영진 전원 퇴진을 요구하며 주주총회 표 대결을 벌였다. 당시 소버린은 경영권 장악에는 실패했으나 약 2년여 만에 8,000억 원대 차익을 거두고 지분을 전량 매각하고 철수했다.
이번 얼라인파트너스의 주주행동은 경영권 탈취가 아닌 순수 기업가치 제고와 디스카운트 해소에 초점을 맞추고 있다는 점에서 23년 전 소버린 사태와 뚜렷한 차이를 보인다. 얼라인파트너스의 지분율은 1.5%로 소버린이 확보했던 지분의 10분의 1 수준에 그치지만, 최근 상법 개정을 통해 이사의 주주 충실의무가 명문화되고 집중투표제 의무화 논의 등 소수주주 권한이 대폭 강화되면서 사측이 체감하는 압박은 과거보다 강력할 수 있다. 얼라인파트너스는 SK㈜ 경영진 및 이사회는 물론 국내외 일반 주주들과 긴밀히 소통하며 주주가치를 회복하기 위한 모든 수단을 강구하겠다고 예고했다.
자주 묻는 질문
얼라인파트너스가 SK㈜ 지분을 얼마나 보유하고 있나요?
발행주식의 약 1.5%에 해당하는 보통주 108만 8,753주(시가 약 3,700억 원 규모)를 보유하고 있습니다.
2003년 소버린 사태와 이번 주주행동의 핵심 차이는 무엇인가요?
소버린 사태는 경영진 퇴진을 노린 적대적 경영권 분쟁이었으나, 얼라인파트너스는 순자산가치 할인 해소와 거버넌스 개선을 통한 주주가치 제고에 집중하고 있습니다.
얼라인파트너스가 요구하는 주요 밸류업 대책은 무엇인가요?
계열사 SK스퀘어처럼 순자산가치 할인율 목표를 명확히 제시하고 이를 경영진 성과 보상과 연동하는 개선안을 연내 밸류업 계획에 반영할 것을 요구했습니다.

댓글을 남기려면 로그인 해주세요.