
기사 핵심 요약
SK증권은 자회사 지분가치 하락을 반영해 CJ 목표주가를 15만원으로 하향 조정했다.
- SK증권은 자회사 가치 하락과 3분기 실적 부진을 반영해 CJ 목표주가를 15만원으로 낮췄다.
- CJ의 3분기 연결 영업이익은 물류비와 원가 부담 여파로 전년 대비 7.2% 감소했다.
- 올리브영의 가치 저평가와 해외 매장 확대에 따른 실적 기여를 근거로 투자의견 매수가 유지됐다.
CJ 목표주가가 상장 자회사들의 지분 가치 하락과 3분기 실적 부진 여파로 하향 조정됐다. SK증권은 11월 17일 발간한 보고서에서 지주회사 CJ의 목표주가를 기존 23만원에서 15만원으로 낮춰 제시했다. 전일 기준 CJ의 종가는 11만1천700원을 기록했다. 연초 이후 주가 하락 폭이 컸던 상황에서 자회사 가치 하락분이 목표주가 산정에 직접 반영됐다.
SK증권, 자회사 가치 하락 반영해 CJ 목표주가 15만원 하향
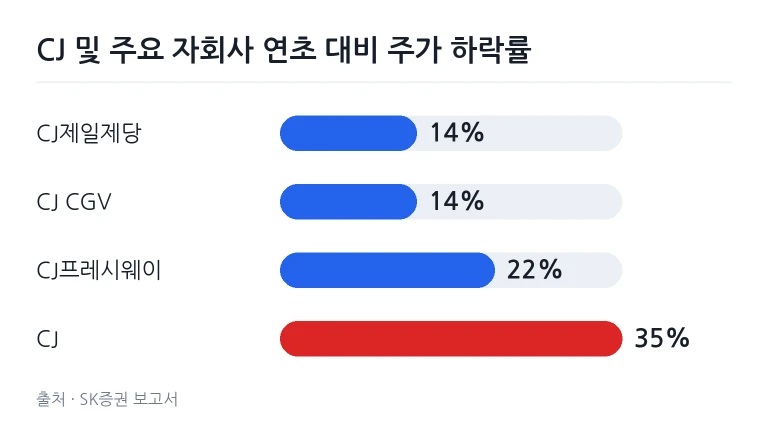
SK증권 최관순 연구원은 이번 보고서를 통해 자회사 지분 가치 하락분을 목표주가 산정 기준에 반영했다고 설명했다. 목표주가는 기존 23만원에서 34.8% 낮아진 15만원으로 수정됐다. CJ 주가는 연초 대비 약 35% 하락한 상태로, 주요 상장 계열사들의 주가 하락률과 비교해 낙폭이 과도한 편이라는 분석이 함께 제시됐다.
지주회사의 기업가치는 보유 중인 자회사의 지분 가치 및 배당 수익에 직결되는 구조를 가진다. 상장 계열사들의 시장 평가액이 전반적으로 낮아짐에 따라 지주사인 CJ의 순자산가치 재산정이 불가피했던 것으로 풀이된다. SK증권은 지주사 자체의 낙폭이 계열사 평균치보다 깊어진 지점에 주목했다.
3분기 연결 영업이익 7.2% 감소와 주요 자회사 주가 추이
CJ의 3분기 연결 기준 영업이익은 물류비와 재료비 증가 등의 여파로 6천181억원에 그치며 지난해 같은 기간보다 7.2% 감소했다. 주요 사업 부문 전반에서 원가 부담이 늘어난 점이 분기 실적 둔화의 주요 원인으로 작용했다. 주요 상장 자회사들의 연초 대비 주가 흐름도 전반적인 약세를 면치 못했다.
계열사별 연초 대비 주가 하락률을 살펴보면 CJ제일제당과 CJ CGV가 각각 14% 하락했고, CJ프레시웨이는 22% 떨어졌다. CJ의 주가 하락률인 약 35%는 이들 주요 계열사의 하락 폭을 웃돌았다. 비용 부담으로 인한 분기 이익 축소와 계열사 지분 가치 하락이 동시에 주가 압박 요인으로 작용했다.
표: CJ 및 주요 상장 자회사 연초 대비 주가 하락률 비교
| 회사명 | 연초 대비 주가 등락률(%) | 비고 |
|---|---|---|
| CJ | -35% 안팎 | 지주회사 (전일 종가 11만1천700원) |
| CJ제일제당 | -14% | 주요 상장 자회사 |
| CJ CGV | -14% | 주요 상장 자회사 |
| CJ프레시웨이 | -22% | 주요 상장 자회사 |
(SK증권, 기업 분석 보고서, 2026)
올리브영 기업가치 재평가와 투자의견 매수 유지 배경
목표주가 하향 조정에도 불구하고 SK증권은 CJ에 대한 투자전략으로 종전처럼 '매수' 의견을 유지했다. 비상장 핵심 자회사인 CJ올리브영의 기업가치가 현재 시장에서 과소 평가돼 있다는 판단이 작용했다. 올리브영은 저수익 점포 폐쇄 여파로 단기 성장률이 다소 둔화했으나 중장기적 사업 경쟁력은 유지되고 있다는 분석이다.
최관순 연구원은 중복상장 가이드라인 도입에 따라 올리브영의 상장 가능성이 낮아진 점에 주목했다. 자회사가 별도로 상장하지 않고 지주사 아래 유지될 경우 지주사 주주의 지분 가치 희석 우려가 줄어든다. 올리브영이 미국에서 운영하는 매장이 늘어나면서 내년부터는 해외 실적이 가시적으로 반영될 예정이라는 점도 매수 유지 근거로 제시됐다. 자회사 지분가치 재평가와 관련된 추가 행보는 CJ올리브영 지분 매입 결정 등 기존 사업 확장 전략과 맞물려 투자자들의 관심을 받고 있다.
개별 종목에 대한 주가 전망과 투자 판단의 최종 책임은 투자자 본인에게 있다.
자주 묻는 질문
SK증권이 CJ 목표주가를 낮춘 주요 원인은 무엇인가요?
CJ제일제당, CJ CGV 등 주요 상장 자회사들의 주가 약세로 지분 가치가 낮아졌고, 3분기 연결 영업이익이 7.2% 감소한 점이 반영되었습니다.
목표주가가 하향되었음에도 투자의견 매수를 유지한 이유는 무엇인가요?
비상장 자회사인 CJ올리브영의 기업가치가 시장에서 과소평가되어 있고, 미국 매장 확대에 따른 실적이 내년부터 반영될 예정이기 때문입니다.
올리브영의 단독 상장 가능성은 어떻게 평가되나요?
중복상장 가이드라인 도입에 따라 올리브영의 자체 상장 가능성이 낮아졌으며, 이는 지주사 주주의 가치 희석 우려를 덜어주는 요인으로 분석됩니다.
댓글을 남기려면 로그인 해주세요.