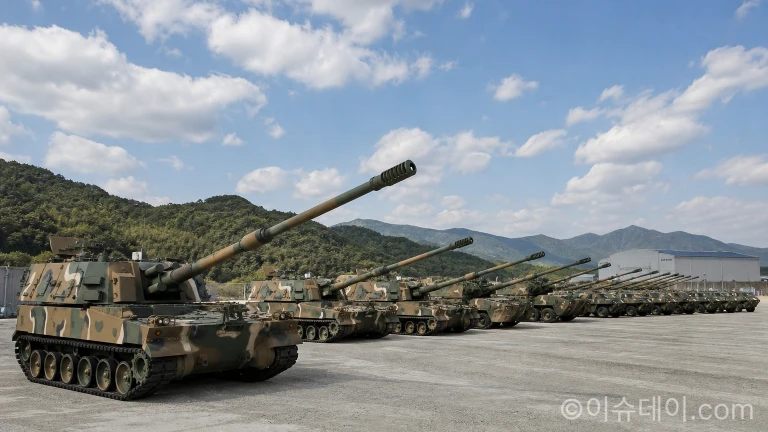
한화에어로스페이스가 3분기 해외 방산 물량의 인도 지연으로 시장 기대치를 밑돌았으나, DS투자증권은 이연 물량이 집중되는 4분기에 실적이 대폭 개선될 것으로 내다보고 목표주가 165만 원과 '매수' 의견을 제시했다.
SNS 계정으로 로그인
아직 계정이 없으신가요? 회원가입 →