기사 핵심 요약
DS투자증권은 한화에어로스페이스 목표주가를 165만 원으로 조정했으나 4분기 실적 반등 가능성에 주목하며 매수 의견을 유지했다. 3분기 실적 부진은 생산 차질이 아닌 루마니아와 폴란드 수출 물량의 인도 지연에 따른 일시적 현상으로 확인됐다.
- DS투자증권은 한화에어로스페이스 목표주가를 165만 원으로 하향 조정하고 투자의견 매수를 유지했다.
- 3분기 실적 둔화는 해외 초도 인도 물량의 시점 지연에 따른 일시적 매출 공백으로 분석됐다.
- 4분기에는 폴란드와 루마니아향 수출 반영 및 UAE 추가 수주를 통해 실적 회복이 기대된다.
한화에어로스페이스의 3분기 실적이 해외 수출 물량의 인도 지연 영향으로 시장 기대치를 밑돌 것으로 예상되는 가운데 증권가에서는 4분기 실적 반등 가능성에 무게를 싣고 있다. DS투자증권은 이를 수출 시점과 매출 인식 시점 간의 차이에서 비롯된 일시적 현상으로 진단하며 투자의견 ‘매수’를 유지하고 한화에어로스페이스 목표주가를 165만 원으로 제시했다.
목표주가 165만원으로 하향 조정된 배경
DS투자증권은 한화에어로스페이스의 목표주가를 기존 183만 원에서 165만 원으로 내렸다. 목표주가 산정에 반영된 동종업계 주가수익비율(PER)이 소폭 낮아진 점을 고려해 목표 PER을 지난 8월 적용했던 28.8배에서 27배로 수정한 결과다.
연결 자회사인 한화오션의 실적 전망치를 낮춘 점도 목표주가 조정에 직접 영향을 미쳤다. 2026년 10월 20일 한국거래소에 따르면 한화에어로스페이스는 장중 전 거래일 대비 10.94% 하락한 80만6000원에 거래되기도 했다(한국거래소, 2026).
강태호 DS투자증권 애널리스트는 당사 추정치 기준 현재 주가가 3분기 실적 부진을 상당 부분 반영한 수준이라고 평가했다. 강 애널리스트는 “이제는 3분기 부진보다 4분기 호실적과 연내 잔여 수주에 주목할 시점”이라고 설명했다. 주요 기업의 실적 변동 흐름은 계열사인 한화솔루션의 분기별 실적 추이 등에서도 확인된 바 있다.
3분기 실적 전망치와 시장 기대치 비교
한화에어로스페이스의 2026년 3분기 실적 추정치는 시장 컨센서스(전망치)를 밑돌 것으로 나타났다. 매출액과 영업이익 모두 전년 대비 성장세를 유지할 것으로 보이나 인도 지연에 따른 공백이 발생한 탓이다.
표: 한화에어로스페이스 2026년 3분기 실적 전망 비교
| 구분 | DS투자증권 추정치(억원) | 시장 컨센서스(억원) | 차이(억원) |
|---|---|---|---|
| 매출액 | 71,500 | 75,000 | -3,500 |
| 영업이익 | 9,805 | 11,800 | -1,995 |
출처: DS투자증권, 2026
한화에어로스페이스의 3분기 영업이익 추정치는 시장 컨센서스인 1조1800억 원보다 약 1995억 원 낮은 9805억 원 수준으로 집계됐다(DS투자증권, 2026). 지상방산 부문 영업이익률 역시 인도 지연과 원화 강세 여파로 인해 23% 수준까지 낮아질 것으로 관측된다.
수출 물량 인도 및 매출 인식 지연의 상세 내용
3분기 실적 둔화의 핵심 원인은 완제품 생산 차질이 아닌 해외 수출 물량의 출하와 최종 매출 인식 시점 간의 시차에 있다. 루마니아와 폴란드 등 주요 수출국으로의 초도 물량 인도 절차가 진행되면서 해당 실적 반영이 차기 분기로 순연됐다.
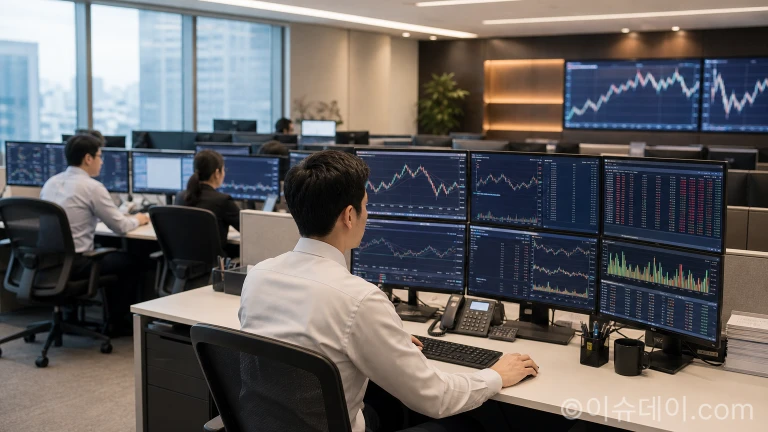
루마니아향의 경우 K9 자주포 7문과 K10·K12 장갑차 2대가 출하를 마쳤으나 초도 인도 절차로 인해 3분기 매출로 잡히지 못했다. 폴란드향 K9 자주포 2문 역시 인도 시점이 4분기로 이연됐다.
이에 따라 한화에어로스페이스의 3분기 실적에 반영된 해외 완성품 인도 실적은 K9 없이 천무 14대에 그쳤다. 강 애널리스트는 생산 차질이 아닌 수출 시점과 매출 인식 시점 차이에서 비롯된 일시적 현상이라고 짚으며 원화 강세 또한 수익성에 일부 영향을 미쳤다고 분석했다.
4분기 실적 반등 요인과 주요 인도 예정 물량
한화에어로스페이스는 3분기에서 미뤄진 대규모 방산 물량이 집중 반영되는 4분기에 실적이 가파르게 반등할 것으로 관측된다. 이연된 루마니아와 폴란드 납품분이 4분기 매출로 대거 합산될 예정이다.
4분기 인도 및 매출 인식이 예상되는 주요 장비는 폴란드향 K9 자주포 30문과 천무 다연장로켓 3대다. 여기에 루마니아향 K9 자주포 16문과 K10·K12 장갑차 12대(3분기 이연분 포함)의 인도 절차도 4분기에 완료될 전망이다.
수출 비중 확대로 인해 지상방산 부문 영업이익률은 3분기 23%에서 4분기 24.4%로 1.4%포인트 반등할 것으로 추정된다(DS투자증권, 2026). 공식적인 실적 공시 자료는 한화에어로스페이스 IR 페이지를 통해서도 단계별로 공개될 예정이다.
폴란드와 UAE 중심의 연내 추가 수주 전망
한화에어로스페이스는 4분기 실적 개선과 더불어 연내 폴란드와 아랍에미리트(UAE)를 중심으로 대규모 신규 수주 계약을 추진하고 있다. 주요 국가들과의 방산 파트너십이 지속적인 파이프라인으로 연결되는 구조다.
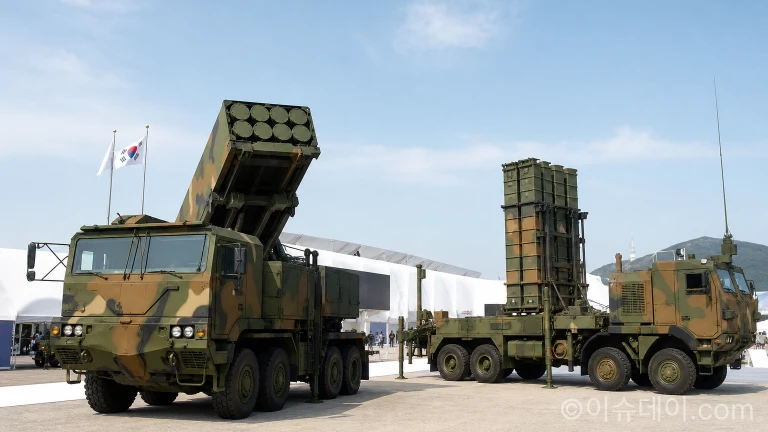
폴란드와의 K9 자주포 3차 실행계약(EC3)은 연내 체결이 유력시되고 있다. 또한 UAE와의 대규모 방산 협력 계약이 공식 성사될 경우 K9 자주포와 장거리 지대공유도무기(L-SAM) 발사대, 탄도탄 요격 미사일 수주가 가시화될 것으로 예상된다.
증권가에서는 3분기 인도 지연에 따른 우려가 이미 주가에 상당 부분 반영된 만큼, 4분기에 집중될 호실적과 연내 추가 수주 성과에 주목하는 전략이 타당하다고 제시했다.
자주 묻는 질문
한화에어로스페이스 목표주가가 하향된 이유는 무엇인가요?
자회사 실적 전망치 조정과 동종업계 목표 PER 하향 반영으로 인해 목표주가가 165만 원으로 낮아졌습니다.
3분기 실적 부진은 구조적인 문제인가요?
완제품 생산 문제가 아니라 수출 물량의 출하와 최종 매출 인식 시차에서 비롯된 일시적 현상입니다.
4분기 실적이 반등할 수 있는 근거는 무엇인가요?
3분기 이연분을 포함해 폴란드와 루마니아향 K9 자주포 및 천무 물량의 매출 인식이 4분기에 집중되기 때문입니다.


댓글을 남기려면 로그인 해주세요.