기사 핵심 요약
5대 시중은행의 가계대출 잔액이 감소 전환 한 달 만에 2조 6000억 원 넘게 증가하며 783조 원대를 나타냈다. 신용대출과 주담대가 동반 상승한 가운데 정기예금 잔액도 11조 원 이상 급증하며 자산 양극화가 심화했다.
- 5대 은행 가계대출 잔액이 한 달 만에 2조 6058억 원 반등했다.
- 주가 하락에 따른 빚투와 생활비 부담으로 신용대출이 1조 1210억 원 증가했다.
- 여유자금이 정기예금으로 유입되며 예금 잔액이 11조 2722억 원 늘었다.
은행 가계대출 잔액이 반년 만에 감소세를 기록한 지 한 달도 채 되지 않아 다시 2조 원 넘게 불어났다. 2026년 10월 25일 금융권 집계에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 시중은행의 가계대출 잔액은 이달 22일 기준 783조 4397억 원으로 지난달 말보다 2조 6058억 원 증가했다(금융권, 2026). 같은 기간 정기예금 잔액도 11조 원 이상 불어나면서 가계 간 금융 양극화가 한층 뚜렷해지는 양상이다.
5대 은행 가계대출 잔액 한 달 만에 2조 원대 반등
5대 시중은행의 가계대출 잔액은 2026년 10월 들어 2조 6000억 원 이상 늘어나며 한 달 만에 가파른 반등세를 나타냈다. 정부와 금융권의 가계부채 관리 노력으로 지난달 반년 만에 잔액이 줄었으나, 이달 들어 대출 수요가 다시 유입되며 증가세로 돌아섰다. 월간 대출 증가액이 4조 원을 웃돌았던 2026년 6월과 7월의 급증세와 비교하면 증가 폭 자체는 다소 완만해졌지만, 감소세 전환 직후 반등했다는 점에서 금융권의 긴장감이 높다.
이번 대출 증가는 시중은행 전반에서 고르게 관측되며, 차주들의 자금 조달 목적도 엇갈린다. 지난달 나타났던 은행권 가계대출 감소세가 일시적 현상에 그치면서 연말을 앞두고 자금 수요가 다시 살아나는 흐름이다. 시장에서는 고금리 여건 속에서도 차주들의 대출 의존도가 여전히 낮아지지 않고 있다는 평가가 나온다.
신용대출 증가 주도… 빚투 수요와 생활비 부담 중첩
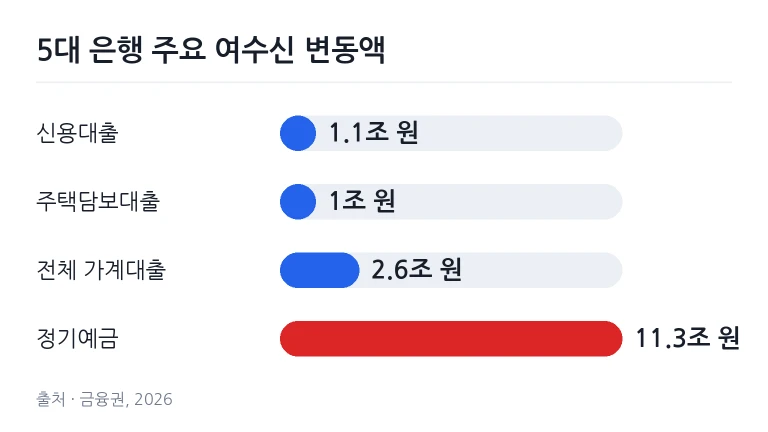
이번 은행 가계대출 반등을 실질적으로 주도한 항목은 신용대출이다. 5대 은행의 신용대출 잔액은 지난달 말과 비교해 1조 1210억 원 늘어났다(금융권, 2026). 주식시장 하락세가 이어지자 저가 매수를 노리거나 주가 급락에 따른 담보 부족으로 발생하는 반대매매를 막기 위한 '빚투(빚내서 투자)' 자금 유입이 늘어난 영향으로 풀이된다.
고금리 환경이 장기화하면서 이자 상환 부담을 견디지 못한 서민층의 생활비 충당 수요도 겹쳤다. 생계 자금을 마련하기 위해 마이너스 통장 등 신용대출을 추가로 개설하거나 한도를 채워 쓰는 차주가 늘어난 것으로 분석된다.
주택담보대출 또한 9995억 원 증가하며 가계대출 상승세를 뒷받침했다. 서울 외곽과 경기 남부 등 수도권 일부 지역을 중심으로 집값 상승세가 이어지면서 주택 구입에 필요한 대출금이 꾸준히 집행된 결과다.
정기예금 잔액 11조 원 급증과 자산 양극화 심화
가계대출이 다시 불어나는 사이 시중은행 정기예금 잔액은 11조 원 넘게 늘며 정반대의 자금 흐름을 보였다. 2026년 10월 22일 기준 5대 은행의 정기예금 잔액은 1017조 3593억 원으로 전월 말 대비 11조 2722억 원 증가했다(금융권, 2026). 이는 안전자산을 선호하는 여유자금이 은행권의 고금리 예금 상품으로 대거 유입되었음을 보여준다.
이 같은 수신과 여신의 동반 급증 현상은 가계 간 자산 양극화가 한층 심화하고 있음을 나타낸다. 한쪽에서는 주가 하락에 따른 손실 방어와 생활비 마련을 위해 빚을 늘리는 반면, 다른 한쪽에서는 여유자금을 바탕으로 안정적인 고금리 이자 수익을 누리는 구조가 공존하고 있다.
금융권에서는 투자 성과와 보유 자산 규모에 따른 격차가 수치로 확인된 사례로 평가한다. 자산 기반이 취약한 가계는 고금리 대출 이자 부담에 짓눌리는 반면, 여유자금을 보유한 가계는 고금리 예금을 통해 자산을 불려 나가는 이른바 금융 분극화 현상이 더욱 뚜렷해지고 있다.
주요 은행 여수신 잔액 및 변동 추이
다음 표는 2026년 10월 22일 기준 5대 시중은행의 가계대출 주요 항목과 정기예금 잔액 및 전월 말 대비 변동 규모를 정리한 자료다.
| 구분 | 잔액(원) | 전월 말 대비 변동액(원) |
|---|---|---|
| 전체 가계대출 | 783조 4397억 | +2조 6058억 |
| 신용대출 | 집계치 기준 | +1조 1210억 |
| 주택담보대출 | 집계치 기준 | +9995억 |
| 정기예금 | 1017조 3593억 | +11조 2722억 |
(출처: 금융권, 2026)
신용대출이 1조 원 넘게 불어나 전체 가계대출 반등세를 이끌었으며, 안전자산으로 이동한 정기예금 증가액은 11조 원을 웃돌았다.
자주 묻는 질문
가계대출이 한 달 만에 반등한 요인은 무엇인가요?
증시 하락에 따른 반대매매 방어 및 저가 매수용 신용대출과 수도권 외곽 중심의 주택담보대출이 함께 늘어난 결과입니다.
정기예금 잔액은 얼마나 증가했나요?
5대 시중은행 정기예금 잔액은 10월 22일 기준 전월 말보다 11조 2722억 원 증가한 1017조 3593억 원을 기록했습니다.
주택담보대출은 얼마나 늘었나요?
주택담보대출 잔액은 수도권 일부 지역 집값 상승세 영향으로 지난달 말보다 9995억 원 증가했습니다.

댓글을 남기려면 로그인 해주세요.