기사 핵심 요약
원화 명목실효환율이 94.83까지 상승해 2024년 10월 이후 약 2년 만에 최고치를 기록했다. 원/달러 환율이 1,320원대 초반으로 하락한 영향으로 실효 통화 가치가 반등했으나 시장 전문가들은 추가 절상 폭이 제한될 것으로 본다.
- 원화 명목실효환율이 10월 20일 기준 94.83을 기록하며 약 2년 만에 최고 수준을 경신했다.
- 원/달러 환율이 10월 22일 1,321.2원까지 5거래일 연속 연저점을 낮춘 점이 실효환율 상승을 주도했다.
- 실질실효환율도 3개월 연속 상승했으나 펀더멘털 균형 도달로 추가 절상 여력은 제한될 전망이다.
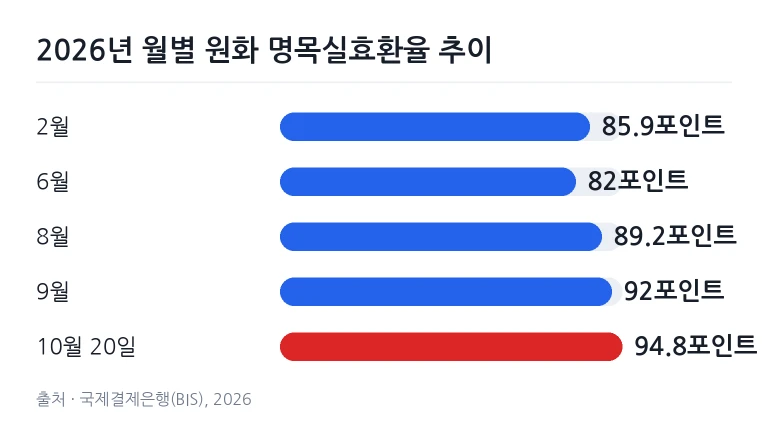
원/달러 환율이 1,320원대 초반으로 내리면서 원화 명목실효환율이 약 2년 만에 최고 수준을 기록했다. 국제결제은행(BIS)이 2026년 10월 26일 발표한 자료를 보면, 10월 20일 기준 원화 명목실효환율은 94.83(2020년=100)으로 2024년 10월 9일(94.91) 이후 가장 높은 수치다. 하반기 들어 원화의 대외 가치가 빠른 속도로 반등세를 나타내고 있다.
원화 명목실효환율 94선 돌파와 연저점 경신
원화 명목실효환율은 하반기 들어 원/달러 환율이 가파르게 내림세로 전환한 영향으로 뚜렷한 반등 흐름을 이어가고 있다. 명목실효환율은 주요 교역 상대국과의 무역 비중을 반영해 산출한 통화 가치 지표로, 수치가 높아질수록 교역국 통화 대비 원화의 대외 가치가 전반적으로 상승했음을 가리킨다.
원화 명목실효환율은 코로나19 확산기였던 2020~2021년 당시 100~103 사이를 유지했으나, 비상계엄 사태가 벌어진 2024년 12월 말에는 91.26까지 떨어졌다(국제결제은행, 2026). 중동전쟁 발발 직후인 2026년 2월 말 85.90으로 밀려났고, 외국인 주식 리밸런싱 영향으로 환율이 1,600원에 육박했던 지난 6월에는 81.99까지 주저앉았다.
외환시장에서 달러화 대비 원화 가치가 오르면서 실효환율 지표도 방향을 바꿨다. 서울 외환시장에서 월평균 원/달러 환율(오후 3시 30분 기준)은 지난 6월 1,528.0원을 찍은 뒤 7월 1,488.9원, 8월 1,404.4원, 9월 1,358.8원으로 매달 낮아졌다. 10월 들어 23일까지의 평균 환율은 1,337.2원을 나타내며 2024년 9월 평균인 1,332.8원 이후 가장 낮은 수치를 보였다.
10월 중순부터는 원-달러 환율 연저점 경신 흐름이 이어지며 하락세에 탄력이 붙었다. 10월 16일 1,328.9원으로 연저점을 갈아치운 환율은 19일 1,327.6원, 20일 1,325.4원, 21일 1,322.8원, 22일 1,321.2원까지 5거래일 연속 연저점을 밑돌았다. 이는 2024년 10월 2일(1,317.1원) 이후 최저 수준이다.
박형중 우리은행 이코노미스트는 "미국이 최대 수출 대상국인 만큼 원/달러 환율 하락이 명목실효환율에 크게 반영됐다"고 설명했다.
2026년 월별 실효환율 및 원/달러 환율 추이
2026년 원화 실효환율과 원/달러 환율은 상반기 약세가 깊어진 뒤 하반기 들어 급반등하는 뚜렷한 전환점을 맞이했다. 6월에 81선까지 떨어졌던 명목실효환율과 83선까지 밀렸던 실질실효환율은 환율 안정 흐름과 맞물려 함께 반등했다.
표: 2026년 월별 원화 실효환율 및 평균환율 추이
| 기간 | 명목실효환율(포인트) | 실질실효환율(포인트) | 원/달러 평균환율(원) |
|---|---|---|---|
| 1월 | 86.07 | 87.03 | 1,456.3 |
| 2월 | 85.90 | 86.49 | 1,448.4 |
| 3월 | 84.37 | 85.08 | 1,492.5 |
| 4월 | 84.28 | 85.03 | 1,485.0 |
| 5월 | 83.69 | 84.71 | 1,491.3 |
| 6월 | 81.99 | 83.03 | 1,528.0 |
| 7월 | 84.67 | 85.44 | 1,488.9 |
| 8월 | 89.15 | 89.88 | 1,404.4 |
| 9월 | 91.99 | 92.73 | 1,358.8 |
| 10월(1∼23일) | 94.83(20일 기준) | - | 1,337.2 |
※ 출처: 국제결제은행(BIS) 및 한국은행 경제통계시스템(ECOS) (2026). 지수 기준연도는 2020년=100이며 명목실효환율은 말일 기준이다.
통계를 종합해 보면 원/달러 평균환율이 1,528.0원으로 고점을 형성했던 지난 6월에 명목과 실질 실효환율 모두 연중 바닥을 쳤으나, 환율이 1,330원대로 안정되면서 실효환율 지표가 가파르게 회복되는 흐름을 보였다.
실질실효환율의 3개월 연속 반등과 저평가 진단
물가 변동 요인을 함께 따져 산출하는 실질실효환율 역시 석 달 연속 상승세를 이어가며 원화 가치 반등을 확인시켰다. 실질실효환율은 명목환율에 교역 상대국과의 물가 수준 차이까지 반영한 지표로, 무역 시장에서 통화가 발휘하는 실질 대외 가격경쟁력을 가늠하는 기준이 된다.
국제결제은행 통계에 따르면 9월 원화 실질실효환율은 92.73으로 8월(89.88) 대비 3.2% 상승했다. 지난 6월 83.03으로 저점을 기록한 이후 7월(85.44), 8월(89.88), 9월(92.73)까지 석 달째 올랐으며, 이는 2024년 11월(93.43) 이후 가장 높은 수치다.
한국은행은 이 같은 반등세에도 불구하고 장기 평균 지표에 비춰볼 때 원화가 여전히 저평가 구간에 머물러 있다고 진단했다. 신현송 한국은행 총재는 지난 10월 22일 열린 금융통화위원회 기자간담회에서 실효환율 통계를 들어 원화 상태를 평가했다.
신 총재는 "최근 몇 년간 달러가 강세여서 교역 상대국의 가중치를 고려한 BIS 실효환율을 보는 게 중요한데, 8월 말 기준 BIS 실효환율은 89 정도로 평균(101)보다 낮아 원화가 아직도 약세라고 말할 수 있다"고 밝혔다. 장기 평균 기준선인 100선에 미치지 못하고 있어 구조적인 저평가 상태가 완전히 해소된 단계는 아니라는 설명이다.
균형 수준 근접에 따른 추가 강세 제한 전망
시장에서는 원화가 반등 흐름을 이어가더라도 추가 절상 폭은 크지 않을 수 있다는 전망이 우세하다. 최근 이어진 환율 하락으로 원화 가치가 한국 경제의 기초체력(펀더멘털)에 부합하는 균형 수준에 상당 부분 도달했다는 관측이다.
박형중 이코노미스트는 "경기 여건과 잠재성장률 등을 고려하면 원/달러 환율 1,300원대 중반 정도가 펀더멘털에 부합한다고 본다"고 말했다. 이어 "환율이 일시적으로 더 하락할 수 있지만, 이미 균형 환율 수준을 넘어서 강세라고 추정하는 만큼 외부 여건이나 시장 환경이 바뀌면 환율이 다시 오를 가능성도 있다"고 설명했다.
대외 교역 여건과 국내 물가 상승률 간의 격차로 인해 명목 지표와 실질 지표의 움직임이 다를 수 있다는 점도 주요 변수로 꼽힌다. 수출 개선은 명목환율 하락(원화 강세)을 이끌 수 있지만, 높은 국내 물가는 실질 기준의 가치 상승세를 제약할 수 있다.
서 수석전문위원은 "반도체를 중심으로 수출과 교역 여건이 개선되면서 연말이나 내년 초까지 환율이 1,200원대 후반으로 갈 수도 있다"면서도 "국내 물가 상승을 고려한 실질 기준 원화 가치는 저평가 해소 정도가 상대적으로 제한적일 수 있다"고 내다봤다.
자주 묻는 질문
원화 명목실효환율이 상승했다는 것은 구체적으로 어떤 의미인가요?
주요 무역 상대국 통화들과의 교역 비중을 종합해 환산했을 때 원화의 대외 가치가 전반적으로 강세를 나타냈음을 의미합니다.
명목실효환율과 실질실효환율의 차이는 무엇인가요?
명목실효환율은 교역 비중만을 고려한 통화 가치이며, 실질실효환율은 여기에 양국 간 물가 변동 차이까지 반영해 실제 가격경쟁력을 가늠하는 지표입니다.
실효환율이 2년 만에 최고치에 올랐는데도 원화가 저평가되었다고 보는 이유는 무엇인가요?
장기 균형선인 100 안팎이나 과거 평균치(101)와 비교했을 때 현재 지표(90 안팎)가 여전히 낮은 구간에 머물러 있기 때문입니다.
댓글을 남기려면 로그인 해주세요.