
기사 핵심 요약
LG이노텍은 환율 영향으로 3분기 영업이익이 급감했으나 기판 중심 성장세는 유효하다.
- 3분기 매출은 전년 대비 19% 늘어난 6조4천억 원이나 영업이익은 53% 급감한 948억 원을 기록했다.
- 신한투자증권은 환율에 따른 수익성 둔화를 반영해 목표주가를 61만 원으로 낮췄으나 투자의견 매수를 유지했다.
- FC-BGA 신규 공급과 AI 기판 수요 증가에 힘입어 패키지솔루션의 영업익 비중은 내년 30%로 확대될 전망이다.
LG이노텍 실적은 올해 3분기 환율 변동의 여파로 영업이익이 전년 대비 절반 넘게 줄어들며 수익성 둔화를 겪었다. 외형적인 매출 성장은 이어졌으나 계절적 성수기 진입에도 불구하고 환율 하락 등이 발목을 잡으면서 수익성 측면에서 아쉬운 성적표를 받아들였다.
이에 증권가에서는 실적 눈높이를 낮추면서도, 고부가 반도체 기판을 중심으로 한 중장기 성장 동력은 여전히 훼손되지 않았다고 진단했다. 단기 실적 충격 속에서 향후 주가 흐름을 가를 핵심 축은 패키지솔루션 부문의 실적 반등 여부라는 분석이다.
3분기 매출 19% 늘었으나 환율 여파로 영업이익 53% 급감
LG이노텍은 올해 연결 기준 3분기 잠정 실적을 공시하며 매출액 6조4천억 원, 영업이익 948억 원을 기록했다고 밝혔다. 매출액은 지난해 같은 기간과 비교해 19% 늘어났으나, 영업이익은 53% 급감해 외형 성장과 수익성 악화가 뚜렷하게 엇갈렸다.
가장 크게 갈리는 건 매출 성장세 대비 영업이익의 급격한 후퇴다.
표: LG이노텍 2026년 3분기 실적 현황
| 구분 | 2026년 3분기 실적 | 전년 동기 대비 증감률 |
|---|---|---|
| 매출액 | 6조4천억 원 | +19% |
| 영업이익 | 948억 원 | -53% |
(LG이노텍, '분기 실적 공시', 2026)
수익성 악화의 주요 배경으로는 환율 하락이 꼽혔다. 신한투자증권은 보고서를 통해 환율 영향으로 인해 올해 3분기 주요 사업부의 실적이 기존 추정치를 밑돌았다고 분석했다. 지난 LG이노텍 1분기 실적 흐름과 비교해도 이번 분기에는 환율에 따른 수익성 방어가 제한적이었던 것으로 평가된다.
광학 및 패키지솔루션 사업부별 매출 흐름
사업부문별 매출액은 광학솔루션과 패키지솔루션 모두 두 자릿수 증가율을 나타냈다. 광학솔루션 사업부 매출은 전년 동기 대비 21% 늘어났고, 패키지솔루션 사업부 매출은 10% 증가해 본업 중심의 공급 물량 확대는 견조하게 유지됐다.
패키지솔루션 부문의 성장은 모바일용 통신용 주파수 시스템 인 패키지(RF-SIP)와 메모리용 플립칩-칩 스케일 패키지(FC-CSP)가 이끌었다. 전방 IT 기기 시장의 변동 속에서도 통신 및 메모리 관련 기판 부문의 탄탄한 수요가 매출 확대를 견인했다.
여기에 고부가 기판 제품군의 비중 확대가 점진적으로 이뤄지고 있다. 글로벌 고객사향 PC 중앙처리장치(CPU)용 플립칩 볼그리드 어레이(FC-BGA)의 신규 양산과 공급이 본격화되면서 제품 믹스 개선에 따른 수익성 방어 기대감이 이어지고 있다.
신한투자증권 목표주가 하향 조정 배경과 투자의견 '매수' 유지 이유
신한투자증권은 LG이노텍의 목표주가를 기존 110만 원에서 61만 원으로 하향 조정했다. 3분기 성수기 진입에도 불구하고 아쉬운 수익성을 기록한 점을 반영해 단기 실적 눈높이를 대폭 낮춘 결과다.
다만 투자의견은 종전과 동일하게 '매수'를 유지했다. 목표주가를 낮추었음에도 전날 종가인 37만4천500원 기준 상당한 상승 여력이 존재하며, 중장기 성장 가치가 유효하다는 판단에 근거했다.
신한투자증권 오강호 연구위원은 보고서에서 아쉬운 수익성에도 불구하고 회사의 성장 스토리는 여전히 유효하다고 짚었다. 단기 실적 변동성이 확대되는 구간을 지나고 있지만, 패키지솔루션 기판 사업의 성장 속도가 향후 주가 방향성과 반등 기울기를 결정지을 핵심 요소라고 분석했다.
FC-BGA 신규 양산 및 AI 가치사슬 진입을 통한 중장기 모멘텀
기판 사업부는 내년을 기점으로 본격적인 실적 기여 구간에 들어설 것으로 전망된다. 글로벌 고객사를 대상으로 한 FC-BGA 매출 확대가 가시화되면서 고부가 기판 사업이 새로운 성장 가속화 국면을 이끌 것으로 예상된다.
시장에서는 단기 실적 부진보다 인공지능(AI) 가치사슬 진입 기대감에 무게를 둬야 한다는 관측이 나온다. 전 세계 시장 전반에서 고성능 기판의 수요가 공급을 웃도는 환경이 이어지면서, 기판 제품의 희소가치 부각에 따른 성장 동력이 견고하게 유지되고 있다.
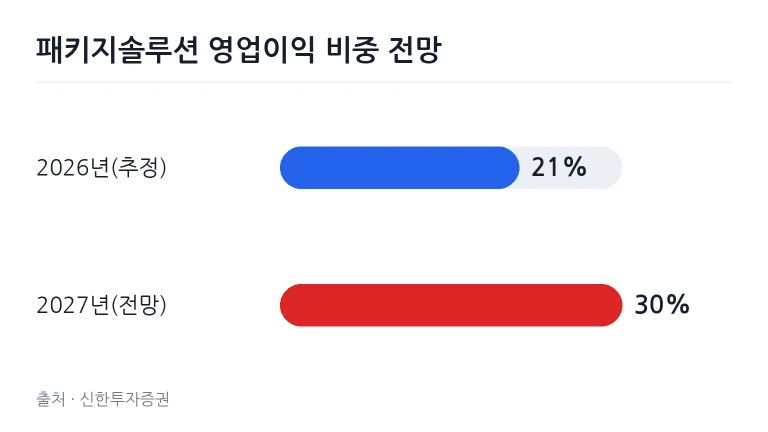
증권가에 따르면 전체 영업이익 중 패키지솔루션 부문이 차지하는 비중은 올해 21%에서 내년 30% 수준으로 크게 늘어날 것으로 추산된다. 이는 과거 LG이노텍 구미 추가 투자 등을 통해 기판 사업을 강화해 온 행보와 맞물려 중장기 결실을 볼 수 있음을 나타낸다.
글로벌 공급 부족에 따른 기판 증설 기대감이 살아있는 만큼, 단기적인 실적 조정기를 거친 뒤 반도체 기판 중심의 제품 믹스 전환이 가시화되면 주가 반등의 계기가 마련될 수 있을 것으로 관측된다.
자주 묻는 질문
LG이노텍 3분기 영업이익이 급감한 원인은 무엇인가요?
매출은 전년 동기 대비 19% 늘어났으나 성수기 환율 하락 등의 여파로 주요 사업부의 수익성 방어가 제한적이었기 때문입니다.
신한투자증권이 목표주가를 낮추면서도 매수 의견을 유지한 이유는 무엇인가요?
단기 실적 둔화에도 불구하고 고부가 기판인 FC-BGA 양산 확대와 AI 가치사슬 진입 등 중장기 성장 모멘텀이 여전히 유효하기 때문입니다.
패키지솔루션 부문의 향후 실적 전망은 어떤가요?
전체 영업이익 중 패키지솔루션 부문이 차지하는 비중이 올해 21%에서 내년 30% 수준으로 크게 확대될 것으로 예상됩니다.
댓글을 남기려면 로그인 해주세요.