기사 핵심 요약
테슬라가 내년 2분기 고객 차량에 무감독 FSD를 적용해 로보택시 네트워크 편입을 추진하며, 오스틴 테라팹 공장 가동 일정도 공식화했다. 3분기 매출은 280억5천만 달러로 시장 전망치를 상회했다.
- 내년 2분기 고객 차량 대상 무감독 FSD 적용 및 로보택시 합류 추진
- 오스틴 테라팹 반도체 공장 5~6월 시험 칩 생산 및 2028년 3분기 양산
- 3분기 매출 280억5천만 달러 기록하며 LSEG 컨센서스 상회
테슬라가 이르면 내년 2분기에 운전자의 전방 주시 의무가 사라지는 무감독 완전자율주행 체계를 일반 고객 소유 차량에 적용하겠다는 구상을 공식화했다. 2026년 10월 21일(현지시간) 열린 3분기 실적발표 콘퍼런스콜에서 테슬라는 자율주행 기술 고도화 일정과 함께 시장 기대치를 웃돈 3분기 재무 실적을 공개했다.
고객 차량의 로보택시 전환과 무감독 FSD 도입 일정
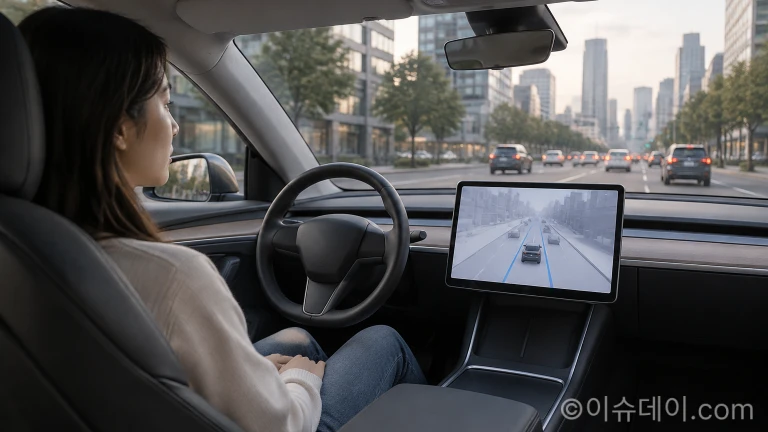
테슬라는 내년 2분기부터 고객 차량 일부를 무인 자율주행 네트워크에 직접 투입할 수 있도록 무감독 FSD 체제를 본격 도입할 방침이다. 아쇼크 엘루스와미 테슬라 자율주행 소프트웨어 담당 부사장은 실적발표 전화회의에서 사이버캡과 모델Y에 탑재되는 자율주행 소프트웨어가 동일하다고 설명했다. 이어 내년 2분기 무렵에는 고객 소유 차량 일부에서 감독 없는 FSD를 구동해 로보택시 차량군(fleet)에 합류시키는 방안을 추진 중이라고 밝혔다.
현재 운용되는 테슬라 차량의 FSD는 주행 중 운전자가 전방을 주시하고 돌발 변수에 즉각 개입해야 하는 감독형 단계에 머물러 있다. 향후 무감독 체계로 전환되면 이러한 주시 제한이 사라진다. 차량 소유자는 운행하지 않는 유휴 시간에 자신의 차량을 자율주행 택시로 전환해 영업 수익을 거둘 수 있게 된다.
일론 머스크 최고경영자(CEO)는 콘퍼런스콜에서 테슬라 차량 수요를 견인하는 핵심 동력이 FSD라고 강조했다. 머스크 CEO는 현재 글로벌 완성차 시장에서 판매되는 어떠한 차량도 FSD 영역에서는 경쟁 상대가 되지 못한다고 밝혔다.
북미 FSD 채택률 상승과 로보택시 운행 현황
북미 시장을 중심으로 소프트웨어 유료 구독 채택률이 상승하며 테슬라의 자율주행 플랫폼 장악력이 강화되는 추세다. 테슬라 발표에 따르면 3분기 북미 지역 신차 인도분 가운데 75% 이상이 FSD 유료 구독을 선택했다(테슬라, 2026). 직전 분기와 비교하면 20%포인트 상승한 수치다.
전 세계 활성 FSD 구독자 수는 전년 동기 대비 67% 증가한 174만 명으로 집계됐다(테슬라, 2026). 자율주행 호출 서비스인 로보택시 운행 규모도 텍사스주 오스틴을 거점으로 빠르게 늘어나는 양상이다. 머스크 CEO는 오스틴 지역의 사이버택시 운행 대수가 출시 한 달 만에 10배로 증가했다고 설명했다.
테슬라 로보택시의 누적 주행거리는 2026년 9월 기준 200만 마일(약 320만㎞)에 육박한 상태다(테슬라, 2026). 엘루스와미 부사장은 다음 달 텍사스주 댈러스에서 신규 로보택시 서비스를 개시하는 등 서비스 운용 도시를 지속해서 확장할 계획이라고 덧붙였다.
오스틴 테라팹 반도체 생산 계획과 장기 투자 규모
테슬라는 자율주행 연산 역량을 내재화하기 위해 텍사스주 오스틴에 초대형 반도체 제조 공장인 테라팹을 구축하고 가동 준비에 들어갔다. 테라팹은 내년 상반기 장비 시운전을 시작해 5~6월 사이 시험용 칩을 처음 생산할 예정이다. 본격적인 상용 칩 양산 목표 시점은 2028년 3분기로 잡았다.
머스크 CEO는 테라팹이 완공되면 전 세계에서 가장 경제적 가치가 높은 건축물이 될 것이라며 글로벌 상위 20대 국가의 경제력과 맞먹는 부가가치를 창출할 것이라고 평가했다. 테슬라는 인공지능 반도체 인프라 구축을 위해 2028년 초까지 수백억 달러를 투입하고, 장기적으로는 1천억 달러(약 130조원) 이상의 자본지출(CapEx)을 집행할 계획이다.
3분기 주요 재무 실적과 사업 부문별 실적 추이
대규모 인공지능 설비 투자가 진행되는 가운데 테슬라는 서비스 부문의 성장에 힘입어 시장 예상치를 웃도는 실적을 거두었다. 발표된 내용에 따르면 테슬라의 3분기 전체 매출은 280억5천만 달러(약 37조2천억원)를 기록해 시장조사기관 런던증권거래소그룹(LSEG)이 집계한 컨센서스인 279억 달러를 넘어섰다(LSEG, 2026). 주당순이익(EPS) 또한 48센트를 기록해 시장 전망치인 43센트를 상회했다.
이번 분기 실적은 자동차와 에너지 부문의 감소를 서비스 및 기타 사업 부문이 보완한 형태를 띠었다. 관련 상세 내용은 앞서 다룬 테슬라 3분기 실적 공개 자료에서도 확인된 바와 같이 서비스 부문의 외형 확장이 전체 실적 방어에 결정적인 역할을 했다.
표: 테슬라 2026년 3분기 주요 재무 실적 요약
| 구분 | 2026년 3분기 실적 | 전년 동기 대비 증감률(%) | 시장 예상치 |
|---|---|---|---|
| 총매출(억 달러) | 280.5 | - | 279.0 |
| 주당순이익(달러) | 0.48 | - | 0.43 |
| 자동차 부문 매출(억 달러) | 205.6 | -3 | - |
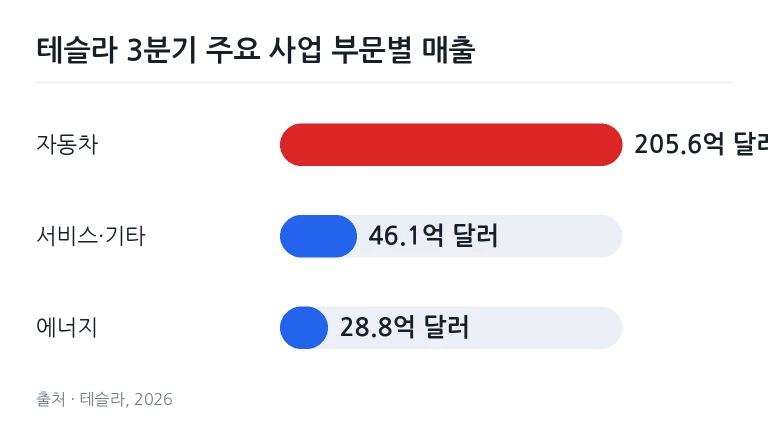
| 서비스·기타 부문 매출(억 달러) | 46.1 | +33 | - |
| 에너지 생성·저장 부문 매출(억 달러) | 28.8 | -16 | - |
| 차량 인도량(대) | 486,532 | -2 | - |
출처: 테슬라 및 LSEG(2026)
표에서 보듯 핵심 사업인 자동차 부문 매출은 205억6천만 달러로 3% 줄었고 에너지 생성·저장 부문도 28억8천만 달러로 16% 감소했으나, 충전·보험·수리를 아우르는 서비스·기타 부문 매출이 46억1천만 달러로 33% 늘어 하락세를 상쇄했다. 전체 차량 인도량은 48만6천532대로 2% 감소했으나 캐나다, 일본, 대만, 호주 등 주요 국가에서는 분기 최고 인도 기록을 세웠다(테슬라, 2026).
자본지출 급증과 현금흐름 추이 및 주가 반응
인공지능 및 차세대 로보틱스에 대한 선제적 지출 확대로 분기 자본지출 규모는 전년 대비 두 배 이상 팽창했다. 3분기 자본지출은 47억3천200만 달러로 집계돼 전년 동기의 22억4천800만 달러 대비 두 배를 넘어섰다(테슬라, 2026). 다만 이 수치는 월가 애널리스트들의 사전 예상치였던 75억 달러에는 미치지 못했다.
설비 확충에 따른 자금 유출 여파로 3분기 잉여현금흐름(FCF)은 전년 동기 대비 62% 급감한 15억3천100만 달러에 머물렀다. 직전 분기인 2분기에 발생했던 약 11억 달러 규모의 순유출 적자와 비교하면 한 분기 만에 흑자 반전에 성공하며 재무 건전성을 유지했다.
실적 발표 당일 테슬라 주가는 정규 거래에서 3.4% 상승 마감했다. 실적 공시 직후 열린 시간외 거래에서는 실적 호조에 힘입어 2% 넘게 추가 상승했으나, 대규모 장기 지출 계획에 따른 투자 부담 등이 부각되며 미 동부시간 오후 8시 기준 정규장 종가 대비 3.3% 하락한 373달러를 기록했다.
자주 묻는 질문
테슬라 고객 차량의 무감독 자율주행 도입 시점은 언제인가요?
테슬라는 내년 2분기부터 고객 소유 차량 일부에 무감독 FSD를 구동해 로보택시 차량군에 투입할 계획입니다.
테라팹 공장의 구체적인 생산 일정은 어떻게 되나요?
내년 상반기 장비 시운전을 거쳐 5~6월 시험용 칩을 생산하고 2028년 3분기 상용 칩 양산을 목표로 하고 있습니다.
3분기 매출이 시장 예상치를 웃돈 배경은 무엇인가요?
자동차와 에너지 부문 매출 감소에도 불구하고 충전·수리 등을 포함한 서비스 부문 매출이 33% 급증하면서 실적을 견인했습니다.
댓글을 남기려면 로그인 해주세요.