
기사 핵심 요약
2026년 상반기 은행별 신규 사기이용계좌 발생률은 KB국민은행이 가장 높고 신한·토스뱅크가 가장 낮아 최대 5.6배의 격차를 보였다. 이러한 차이는 가상자산 거래소와의 제휴 여부가 크게 작용한 것으로 분석되며, 비대면 계좌 개설 과정에서 강화된 본인 확인 및 이상거래탐지 시스템의 필요성이 제기된다.
- 올해 상반기 신규 계좌 1만 개당 사기이용계좌 발생 건수는 KB국민은행이 7.3개로 가장 많았다.
- 발생률 최저인 신한·토스뱅크(1.3개)와는 5.6배의 격차를 보였다.
- 주요 원인으로 가상자산 거래소와의 제휴가 지목되며, 비대면 본인 확인 강화 필요성이 제기된다.
은행별 '사기이용계좌' 발생률, 최대 5.6배 격차
올해 상반기 새로 개설된 은행 계좌가 금융범죄에 악용되는 '사기이용계좌' 발생률이 은행별로 최대 5.6배 차이를 보였다. 특히 KB국민은행의 발생률이 가장 높았으며, 가상자산 거래소와 제휴한 은행들의 위험도가 높은 것으로 나타나 비대면 계좌 개설 시 본인 확인 및 모니터링 시스템 점검이 필요하다는 지적이 인다.
사기이용계좌란 전기통신금융사기(보이스피싱 등) 피해자의 자금이 송금·이체된 계좌와, 해당 계좌로부터 자금 이전에 이용된 모든 계좌를 뜻한다. 피해자가 직접 돈을 보낸 계좌뿐 아니라 범죄 수익금이 옮겨지는 과정에서 거쳐 간 모든 계좌가 포함된다.
KB국민은행 발생률 1위…신한·토스뱅크와 5.6배 격차
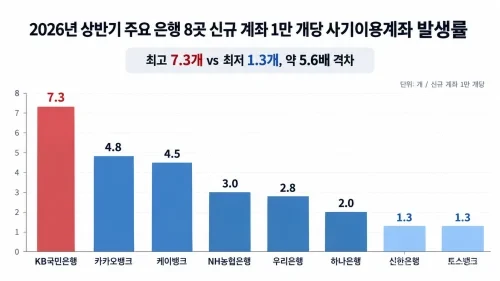
2026년 상반기 8개 주요 은행의 신규 계좌 1만 개당 사기이용계좌 발생 건수는 KB국민은행이 7.3개로 가장 많았다. 신한은행과 토스뱅크는 각각 1.3개로 가장 적었다. 30일 박성훈 국민의힘 의원이 금융감독원에서 제출받은 자료에 따르면 KB국민은행에 이어 카카오뱅크(4.8개), 케이뱅크(4.5개), NH농협은행(3.0개), 우리은행(2.8개), 하나은행(2.0개) 순으로 뒤를 이었다. 발생률이 가장 높은 KB국민은행과 가장 낮은 신한은행·토스뱅크의 격차는 약 5.6배에 달한다.
| 은행명 | 발생 건수(개) |
|---|---|
| KB국민은행 | 7.3 |
| 카카오뱅크 | 4.8 |
| 케이뱅크 | 4.5 |
| NH농협은행 | 3.0 |
| 우리은행 | 2.8 |
| 하나은행 | 2.0 |
| 신한은행 | 1.3 |
| 토스뱅크 | 1.3 |
| 자료: 금융감독원 (박성훈 국민의힘 의원실 제출, 2026년 9월) | |
이는 신규 계좌 수를 기준으로 한 발생률로, 은행별 전체 신규 계좌 수에 따라 단순 발생 건수와는 차이가 있다. 단순 건수로 보면 올해 상반기 카카오뱅크의 사기이용계좌가 1만 5,089개로 가장 많았고 KB국민은행(1만 454개), NH농협은행(7,909개)이 뒤따랐다.
원인은 가상자산 거래소 제휴…범죄 통로로 악용
은행별 사기이용계좌 발생률 격차의 주요 원인으로는 가상자산 거래소와 연계된 원화 입출금 계좌 발급이 꼽힌다. 코인 거래용 원화 입출금 계좌가 늘어나는 과정에서 본인 확인과 자금세탁방지(AML) 모니터링이 제대로 작동하지 않았고, 이 계좌들이 범죄 자금의 세탁 통로로 악용됐다는 분석이다.
KB국민은행 “빗썸 제휴 영향…대응책 시행”
발생률이 가장 높게 나타난 KB국민은행은 가상자산 거래소 빗썸과의 원화 입출금 계좌 제휴가 영향을 미쳤다고 설명했다. KB국민은행 관계자는 “빗썸과 제휴한 이후 가상자산을 범죄에 악용하는 사례가 늘면서 새로 만든 계좌가 사기에 이용되는 경우도 급증했다”고 밝혔다. 이어 “빗썸과 금융사기 대응 협의체를 꾸리고 이상거래 탐지를 강화하는 등 조치를 시행 중”이라고 덧붙였다.
사기이용계좌 전체 규모도 급증…상반기에만 5만 9천여 건
개별 은행의 발생률뿐만 아니라 국내 은행권 전체의 사기이용계좌 규모 역시 빠르게 늘고 있다. 올해 상반기 8개 은행에서 발생한 사기이용계좌는 총 5만 9,291개로, 6개월 만에 지난해 전체 발생 건수(8만 1,761건)의 72.5%에 달했다. 지난해 발생 건수는 2024년(4만 5,904건)보다 78.1% 급증한 수치다. 이러한 증가세에는 2024년 10월 대법원 판결 이후 2025년 5월부터 일부 투자사기가 전기통신금융사기 범위에 포함된 것도 영향을 미친 것으로 풀이된다.
“예방 체계 전반 점검해야”…강화된 모니터링 필요
박성훈 의원은 “보이스피싱은 피해금을 돌려주는 것보다 범죄에 쓰일 계좌를 먼저 차단하는 것이 중요하다”며 “은행별 사기이용계좌 발생 편차가 큰 만큼 계좌를 만들 때 본인 확인부터 이상거래 탐지까지 예방체계 전반을 점검해야 한다”고 강조했다. 금융소비자 보호를 위해 은행권이 본인 확인 절차와 자금세탁방지 모니터링 시스템을 강화해야 한다는 지적이다.
자주 묻는 질문
사기이용계좌가 정확히 무엇인가요?
보이스피싱 등 금융사기 피해금이 송금되거나, 범죄 수익금을 숨기기 위해 거쳐 간 모든 계좌를 말합니다. 피해자가 직접 돈을 보낸 계좌뿐 아니라 자금 세탁에 이용된 계좌도 포함됩니다.
제 계좌가 사기이용계좌로 신고되면 어떻게 되나요?
계좌가 사기이용계좌로 지정되면 즉시 지급정지 조치가 내려져 모든 출금 및 이체 거래가 제한됩니다. 은행에 이의신청을 통해 혐의가 없음을 소명해야만 거래를 다시 시작할 수 있습니다.
특정 은행의 사기이용계좌 발생률이 더 높은 이유가 있나요?
상자산 거래소와 제휴를 맺고 원화 입출금 계좌를 발급하는 은행에서 발생률이 높은 경향이 있습니다. 비대면 계좌 개설이 늘면서 범죄에 악용될 가능성도 함께 커졌기 때문으로 분석됩니다.


댓글을 남기려면 로그인 해주세요.