기사 핵심 요약
시중은행 주택담보대출 변동금리 상단이 연 6%대 후반으로 상승했다. 5억 원을 연 7% 금리로 빌릴 경우 월 이자만 약 292만 원에 달해 연 5% 대비 매년 1,000만 원가량 늘어나며 가계의 상환 부담을 가중시키고 있다.
- 5대 시중은행의 주택담보대출 변동금리 상단이 연 6%대 후반까지 상승했다.
- 5억 대출에 연 7% 적용 시 월 이자는 292만 원으로 연 5% 대비 매월 83만 원 늘어난다.
- 변동금리의 기준 지표인 코픽스 상승세가 이어져 가계의 이자 부담이 가중되고 있다.
주담대 금리 상승 흐름이 다시 나타나며 5대 시중은행의 주택담보대출 변동금리 상단이 연 6%대 후반까지 올라섰다. 대출 금리의 기준 지표인 자금조달비용지수(코픽스·COFIX)도 함께 상승세를 보여 대출을 받은 가계의 이자 상환 부담이 점차 커지는 모습이다.
5대 시중은행 주담대 변동금리 최고 6%대 후반 기록
주담대 금리 상승세가 지속되면서 5대 시중은행의 주택담보대출 변동금리는 최고 연 6%대 후반 수준에 도달했다. 은행권이 시장 금리 변동과 자금 조달 비용 추이를 반영해 가산금리와 우대금리를 조정하면서 대출 상품의 상단 금리가 함께 높아졌다.
최근 금융 시장에서는 수신 금리 변동과 금융채 발행 여건 변화가 맞물리며 대출 금리를 밀어 올리는 압력이 누적됐다. 주요 시중은행 창구에서 취급되는 주택담보대출 변동금리가 연 6%대 후반에 이르자, 신규 주택 매수를 검토하던 실수요자뿐 아니라 기존 차주들 사이에서도 금리 변동에 따른 부담이 늘어나는 상황이다.
앞서 시장에서는 수신 금리 안정화와 함께 대출 상환 여건이 다소 나아질 것이라는 기대가 나오기도 했다. 실제로 과거 한때 코픽스 5개월 연속 하락 국면이 이어지며 주담대 금리가 일시적으로 하향 조정되기도 했으나, 조달 비용 상승과 금융 여건 변화가 겹치며 반등 흐름이 나타났다.
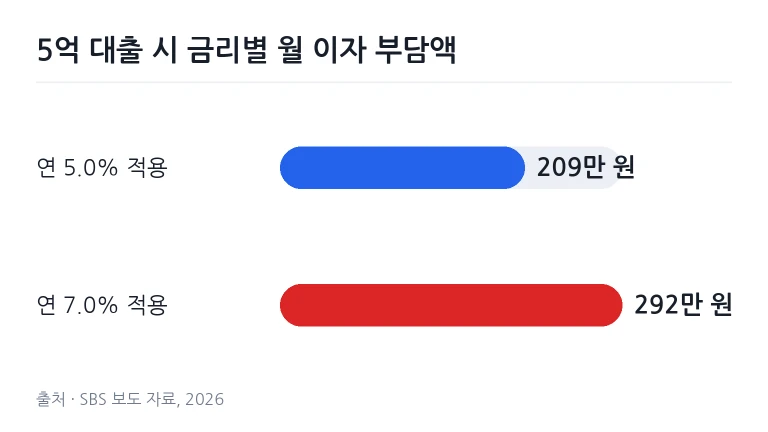
금리 7% 가정 시 5억 대출 이자 부담 비교
주택담보대출 5억 원을 연 7% 금리로 차입할 경우 매월 부담해야 하는 순수 이자 비용은 약 292만 원에 달한다. 이는 원금 상환액을 제외한 순수 이자 비용만을 계산한 수치로, 대출자가 매달 지출해야 하는 고정 비용이 크게 늘어났음을 나타낸다.
대출 금리가 연 5% 수준이던 시기와 비교하면 이자 부담의 격차는 확연하다. 연 5% 금리를 적용받던 시기에 5억 원 대출에 따른 월 이자는 약 209만 원 수준이었으나, 금리가 연 7%로 상승하면 매달 약 83만 원의 이자를 추가로 내야 한다. 이를 1년 단위로 환산하면 연간 늘어나는 이자 총액만 1,000만 원가량에 이른다.
표: 대출금 5억 원 기준 금리 수준별 이자 부담 비교
| 적용 금리(연 %) | 대출 원금(원) | 월 부담 이자(원) | 연간 이자 총액(원) | 연 5% 대비 월 증가액(원) |
|---|---|---|---|---|
| 연 5.0% | 500,000,000 | 약 2,083,333 | 약 25,000,000 | 기준점 (0) |
| 연 7.0% | 500,000,000 | 약 2,916,667 | 약 35,000,000 | 약 833,334 |
※ 출처: 시중은행 주택담보대출 원금 5억 원 일시상환 기준 금리별 단순 이자 계산
산출된 수치에 따르면 대출 금리가 연 5%에서 연 7%로 2%포인트 오르는 것만으로도 가계가 감당해야 하는 연간 이자 비용은 2,500만 원에서 3,500만 원으로 1,000만 원가량 늘어난다. 주택을 담보로 자금을 조달한 가계가 체감하는 실질 소득 감소 폭도 그만큼 확대된다.
원리금 균등분할상환 방식을 적용하는 일반적인 주택담보대출 특성을 고려하면 차주의 실제 상환 압박은 단순 이자 납입액보다 크다. 원금 분할 상환액에 매달 300만 원에 육박하는 이자가 더해지면서 가계의 부실 위험을 자극할 수 있다는 지적도 제기된다. 금리 상승기에는 부동산 매입에 따른 주택구입부담지수 역시 동반 상승 압력을 받는다.
기준 지표 코픽스 상승과 변동금리 차주 영향
코픽스(COFIX)란 국내 주요 은행들이 수신 상품 등을 통해 조달한 자금의 가중평균금리를 바탕으로 산출되는 자금조달비용지수를 말한다. 변동금리 주택담보대출의 기준 가격 역할을 하는 코픽스가 오르면 은행들이 산정하는 대출 금리 역시 시차를 두고 직접적인 인상 영향을 받는다.
이번 금리 변동 국면에서도 은행권 조달비용 지표가 상승세를 보이면서 변동금리를 선택한 대출자들의 상환 부담이 가중되고 있다. 은행연합회가 매월 공시하는 코픽스는 정기 예·적금, 상호부금, 주택부금, 금융채 등 은행이 실제로 조달한 수신 상품의 금리를 반영한다. 시중 유동성 여건과 예금 금리 추이가 지표를 끌어올림에 따라 대출 기준금리도 연쇄적으로 오르는 모습이다.
변동금리 대출을 보유한 차주는 통상 3개월, 6개월, 혹은 1년 단위의 금리 갱신 주기마다 인상된 지표를 그대로 적용받게 된다. 과거 상대적으로 낮은 금리를 기대하며 변동금리를 선택했던 차주일수록 갱신 시점에 맞닥뜨리는 상환액 증가 충격이 클 수밖에 없다. 추가적인 금리 변동 가능성이 거론되는 만큼 대출자들은 상환 여력과 금리 갱신 시점을 점검할 필요가 있다.
자주 묻는 질문
주택담보대출 5억 원을 연 7%로 빌리면 매달 이자가 얼마인가요?
원금을 제외한 순수 월 이자 납입액만 약 292만 원에 달합니다. 연 5% 금리와 비교하면 매달 약 83만 원이 늘어납니다.
코픽스 지표가 상승하면 기존 변동금리 대출자에게 어떤 영향이 있나요?
코픽스는 은행권 주택담보대출 변동금리의 산출 기준이 되므로 지표가 오르면 대출 갱신 주기에 맞춰 적용 금리가 인상됩니다.
금리가 2%포인트 인상될 경우 1년간 추가되는 이자는 얼마인가요?
대출 원금 5억 원을 기준으로 연 5%에서 연 7%로 오르면 연간 이자 총액이 약 1,000만 원 증가합니다.
댓글을 남기려면 로그인 해주세요.