
기사 핵심 요약
한국은행 자료에 따르면 60대 이상 취약차주의 가계대출 연체율이 2021년 대비 두 배 이상 급등하며 고령층 부채 위험이 커졌다. 이들의 1인당 평균 대출액은 약 9787만 원으로 전 연령대 중 가장 높았으며, 전체 취약차주 중 비중도 19.9%에 달해 소득 기반이 약한 고령층의 부실 위험이 심화된 것으로 나타났다.
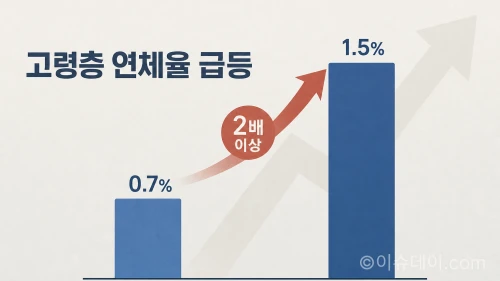
- 60대 이상 취약차주 연체율, 2021년 0.7%에서 2026년 2분기 1.5%로 급등했다.
- 1인당 평균 대출액 약 9787만 원으로 전 연령대 중 최고 수준을 기록했다.
- 전체 취약차주 중 60대 이상 비중은 19.9%로, 5명 중 1명에 해당한다.
60대 이상 취약차주 연체율, 2021년 대비 2배 뛰며 부채 위험 경고등
고령층 부채 위험에 적신호가 켜졌다. 소득 기반이 약한 60대 이상 취약차주의 가계대출 연체율이 2021년 대비 두 배 이상 급증하고, 1인당 평균 대출액도 전 연령대에서 가장 높은 1억 원에 육박한 것으로 나타났다. 금리 인상기 이자 부담이 고스란히 고령층에 집중되면서 가계 부실의 '약한 고리'가 될 수 있다는 우려가 나온다.
14일 한국은행이 국회에 제출한 가계부채 데이터베이스(DB) 자료에 따르면, 올해 2분기 기준 60대 이상 취약차주의 가계대출 연체율은 1.5%를 기록했다. 이는 2021년 0.7%에서 두 배 이상 급등한 수치다. 같은 기간 30대 이하 연체율이 0.4%에서 0.6%로 소폭 오르는 데 그친 것과 비교하면 증가세가 가파르다. 취약차주란 3개 이상 금융기관에서 대출을 받은 다중채무자 중 저소득 또는 저신용 상태에 있는 대출자를 말한다.
연령대별 부채 현황: 대출 규모·연체율 모두 고령층이 최고
60대 이상 취약차주는 대출의 양과 질 모든 면에서 가장 큰 위험에 노출된 집단으로 나타났다. 올해 2분기 기준 60대 이상 취약차주의 1인당 평균 대출잔액은 9787만 원에 달해, 50대(8280만 원), 40대(8188만 원), 30대 이하(4849만 원)를 크게 웃돌았다. 평균 대출액이 가장 많은 만큼, 금리 상승에 따른 이자 상환 부담 역시 다른 연령층보다 클 수밖에 없는 구조다.
| 연령대 | 1인당 평균 대출잔액(원) | 가계대출 연체율(%) |
|---|---|---|
| 60대 이상 | 97,870,000 | 1.5 |
| 50대 | 82,800,000 | - |
| 40대 | 81,880,000 | - |
| 30대 이하 | 48,490,000 | 0.6 |
주: 50대, 40대 연체율은 제공된 자료에 포함되지 않음.
왜 고령층 부채가 더 위험한가
고령층의 부채 문제가 다른 세대보다 심각하게 나타나는 이유는 불안정한 소득 기반에서 찾을 수 있다. 은퇴 등으로 소득은 줄거나 정체된 상황에서 이자 부담이 늘면 곧바로 연체로 이어질 가능성이 크다. 배우자의 월 200만 원 안팎 소득으로 생계를 유지하는 저소득 가구의 경우, 대출 이자 증가는 가계에 직접적인 타격을 준다.
취약차주 구조 변화: 청년층 줄고 고령층 늘어
전체 취약차주 집단 내에서 고령층의 비중이 빠르게 늘고 있다는 점도 위험 신호다. 전체 취약차주에서 60대 이상이 차지하는 비중은 2021년 말 15%에서 올해 2분기 19.9%까지 상승했다. 5명 중 1명이 60대 이상인 셈이다. 반면 같은 기간 30대 이하 취약차주 비중은 33.7%에서 30.8%로 감소해, 부채 위험의 무게중심이 청년층에서 고령층으로 이동하는 양상을 보였다.
특히 위험한 '고령 자영업자' 부채
고령층 중에서도 자영업자는 부채 문제의 가장 약한 고리로 꼽힌다. 한국은행 금융안정보고서에 따르면, 60대 이상 고연령 자영업자가 보유한 금융부채는 올해 1분기 말 기준 405조 7000억 원에 달했다. 경기 둔화와 고금리 상황이 겹치면서 매출 부진을 겪는 고령 자영업자들이 부실 위험에 더 크게 노출될 수 있다.
전문가 진단과 정책적 과제
한국은행도 정책적 대응의 필요성을 지적했다. 신현송 한은 총재는 지난 12일 국정감사에서 "금리가 오르면 특히 취약 차주들이 가장 어렵다"고 진단했다. 그는 이어 "통화정책과 조화를 이루는 재정정책, 재정을 통한 보조가 중요하다"고 강조하며, 통화 긴축 과정에서 발생하는 취약계층의 어려움을 완화하기 위한 정책 조합을 주문했다.
자주 묻는 질문
기사에서 언급된 '취약차주'란 정확히 무엇인가요?
취약차주는 3개 이상의 금융기관에서 대출을 이용하는 다중채무자이면서, 소득이 낮거나(저소득) 신용점수가 낮은(저신용) 대출자를 의미합니다. 금리 인상과 같은 외부 충격에 부실 위험이 큰 계층으로 분류됩니다.
유독 고령층의 부채 문제가 더 심각하게 나타나는 이유는 무엇인가요?
고령층은 은퇴 등으로 소득 기반이 다른 연령층에 비해 약한 경우가 많습니다. 이 때문에 금리가 올라 이자 부담이 늘어날 경우 소득으로 이를 감당하기 어려워져 연체로 이어질 위험이 더 큽니다.
60대 중에서도 특히 부채에 취약한 집단이 있나요?
네, 고령 자영업자가 가장 취약한 집단으로 꼽힙니다. 한국은행 자료에 따르면 2026년 1분기 말 기준 60대 이상 자영업자가 보유한 금융부채는 405조 7000억 원에 달하는 것으로 나타났습니다.


댓글을 남기려면 로그인 해주세요.